一、车险配置的核心逻辑:风险覆盖>险种数量
车险不是“买得多就赔得多”,而是要根据车辆价值、用车场景和驾驶习惯精准匹配。
核心原则是:核心是「保人>保车」,用最低成本覆盖最致命风险。
合理配置车险,同时保障不缩水,记住这三个黄金原则:
1、保额一定要买够
交强险的财产赔偿上限仅2000元,所以建议三者险保额200万起步。
2、按车龄动态调整
例如:
8年以上老车可不买车损险(年均折旧率15%),但三者险必须保留。
就像用了5年的手机,屏幕碎了可以考虑换个二手屏,但摔坏别人新手机还得赔全新机。
3、地域风险要补强
常跑川藏线加「轮胎险」,豪车多的区域配置三者险要加量。
二、必买险种:
1、交强险(强制购买,保别人)
作用:基础保障,赔付第三方人身伤亡和财产损失(最高20万)。
避坑:脱保即将面临罚款,且发生事故自己承担赔偿对方的风险!
2、第三者责任险(保别人,建议200万起)
作用:撞豪车、伤人时的“护身符”。
数据:2025年一线城市人伤赔偿标准超150万。
隐藏细节:务必附加“医保外用药条款”(几十元神险),该责任的必要性:人伤事故中30%医疗费是自费药(如进口钢板)。
3、车损险(保自己车,新车/豪车必买)
作用:覆盖车辆自身损失(碰撞、冰雹、泡水等)。车险改革后盗抢、自燃、玻璃破碎等7项全打包,新能源车需单独加电池保障。
省钱提示:车龄>5年且市值<5万的老车可不买,修车费可能低于保费。
避坑点:二次点火导致发动机报废?不赔!涉水熄火请直接叫拖车
三、省钱组合推荐:可以按需“抄作业”
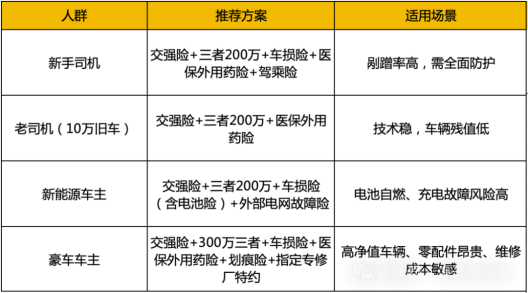
四、雷区预警:这些坑90%的人踩过
1、“伪需求”附加险:划痕险(小刮蹭攒着走车损更划算),盗抢险(盗抢率0.002%)。
2、忽略“医保外条款”:人伤事故用进口药?没加这项可能自付数万元。
3、盲目追求低保费:降低车辆估值投保(如20万车按15万投保),出险时赔付打折。
4、不关注及时投保导致脱保:保费上浮,还可能被要求重新验车。
5、迷信“统筹车险”:非正规保险,理赔无保障,多地已曝出拒赔案例。
6、超额/重复投保:保险公司按实际损失赔偿,多买也不多赔。
7、全险”≠全赔:所谓“全险”是销售话术,实际赔付范围因公司而异,需逐条核对。尤其是加装/改装件不赔,需单独投保。
8、代理赔猫腻:修理厂虚报定损额赚差价,需选择正规渠道并保留现场证据。
9、私了=埋雷:小事故私了后对方反悔,可能倒赔医疗费,不要随意揽责任,也不要随便私了。
总结:
“最好的保险是安全驾驶”,
但万一遇上“万一”,
合理配置能让保险公司扛下所有!
车险配置核心是“保人、保车、保第三方”。
车险的本质是风险转移工具,千万别为省钱裸奔上路。
避开花哨险种,按需搭配,每年省下30%-50%保费不是梦!
你的车险买对了吗?
发表回复